币圈里的钱,归根到底来自场外资金、协议增发、交易手续费和参与者之间的重新分配,绝不是市场凭空创造出一笔笔真实财富。加密货币价格上涨时,最容易产生的错觉是整个市场都赚到了钱,实际上,市值只是最新成交价格乘以流通数量,买入一小笔资金就可能抬高大量代币的账面估值。真正能落袋的资金,仍要依靠后续买盘承接,或者通过交易、质押、做市和项目经营,把账面价格转化为可兑现的资产。
最底层的一类资金,来自区块链协议本身。比特币通过挖矿奖励发行新币,矿工投入算力、电力和设备,网络按照规则给予区块奖励与交易手续费。2024年4月完成第四次减半后,比特币区块补贴降至3.125枚,供应上限仍为2100万枚,新增供给会随时间递减。以太坊则采用权益证明机制,验证者质押ETH并维护网络安全,获得协议发行的ETH奖励;用户支付的基础手续费会被销毁,优先费和部分区块收益则流向验证者。这里产生的是链上原生资产,不等同于美元或人民币,但它们会通过交易市场形成价格。
更大规模的流动性,通常从稳定币通道进入。用户把法币换成USDT、USDC等稳定币,再转入交易所、链上钱包或DeFi协议,稳定币便成为币圈内部的美元现金。以法币储备型稳定币为例,发行方通常依据储备资产发行代币,并通过铸造、赎回机制完成资金进出;但不同项目的储备结构、赎回条件和风险并不相同,稳定币并非天然等于银行存款。大量市场交易看似发生在币与币之间,底层仍离不开法币、机构资金和个人储蓄的持续流入。
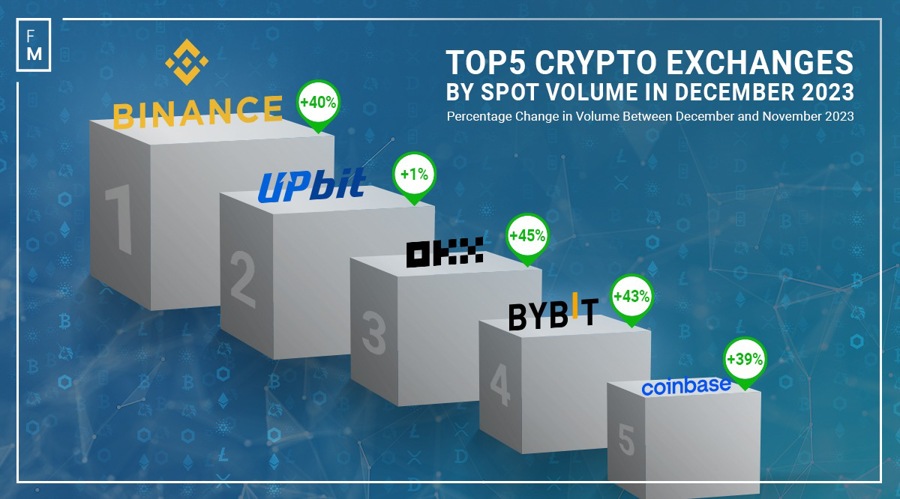
交易所和项目方也是资金循环的重要节点。现货交易的手续费、合约交易的资金费率、做市价差、清算费用以及链上MEV,构成了平台和专业参与者的收入来源。DeFi中的借贷利息、兑换手续费和流动性激励,本质上也是由交易者、借款人和代币持有者共同支付。项目融资则常见于风险投资、基金会金库、公开销售和代币激励,早期资金承担高风险,换取代币、股权或未来生态权益。代币解锁后,早期投资者和团队可能形成卖压,市场上涨并不代表所有参与者的财富同步增加。
普通交易者感受到的赚钱,更多来自价格波动中的财富转移。有人在低位买入、在高位卖出,利润对应着另一方更高的买入成本;有人在合约中盈利,另一方承担亏损,交易所和做市商再从手续费、点差与清算中抽取收入。杠杆会放大这种循环,让少量本金撬动更大的名义仓位,也让价格下跌时的强平迅速释放卖压。牛市里,新资金、信用扩张和乐观预期相互推动;熊市里,赎回、去杠杆和筹码抛售又会让账面财富快速缩水。
看懂币圈资金来源,关键不是只盯着某个币涨了多少,而是拆开观察资金入口、代币供给、真实使用需求和退出路径。比特币的新增发行解决的是网络激励,以太坊手续费连接的是计算资源与用户需求,稳定币承担的是场外流动性搬运,交易所和DeFi则负责提高资金周转效率。缺少新增买盘时,概念、空投和高收益承诺只能制造短期热度;能持续留下资金的项目,往往要么拥有稳定的用户需求,要么能产生可验证的手续费和现金流。币圈的钱有进有出,涨幅是结果,资金结构才是行情的底层逻辑。